Empirium - kancelaria prawa i podatków

OBRONA W KONTROLI PODATKOWEJ I CELNO-SKARBOWEJ

Kontrola z US lub UCS? Przejmiemy kontakt z urzędem

Zaczniemy od Twojego pisma, terminu i możliwych działań. Sprawą zajmują się osobiście partnerzy Kancelarii.

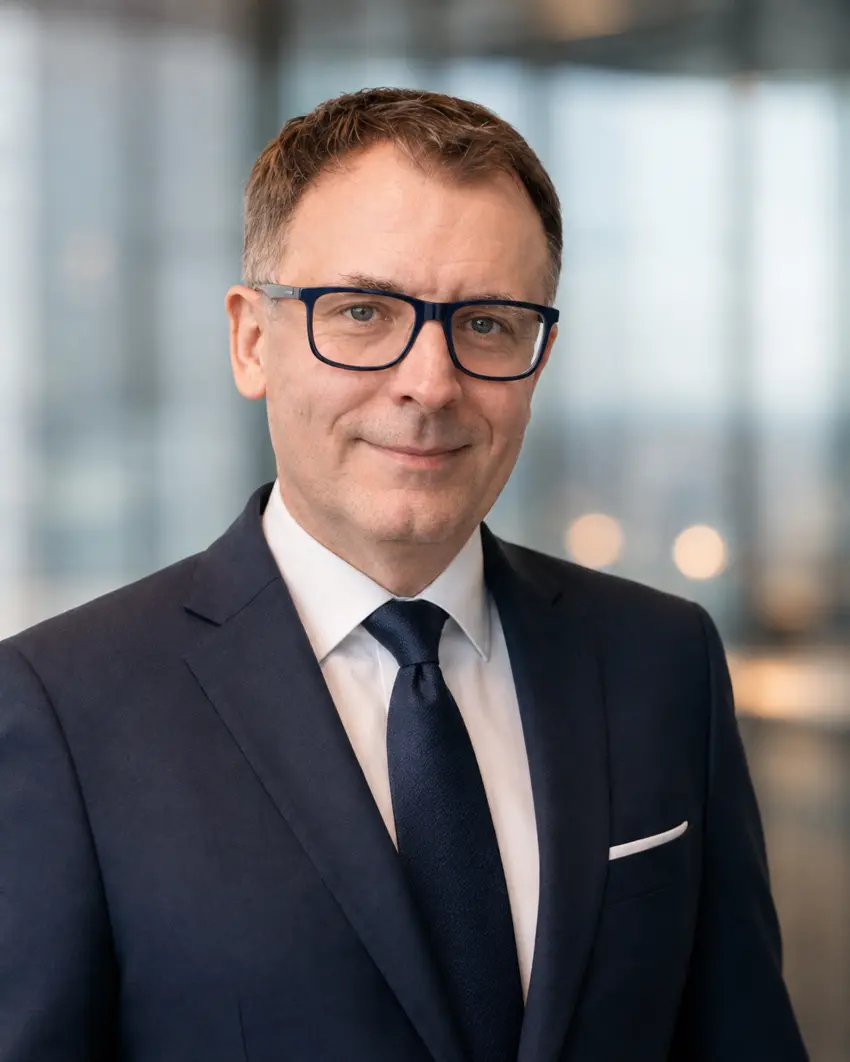
Jakub Jaroń

Jakub Jaroń

Doradca podatkowy

Były funkcjonariusz MUCS i inspektor kontroli skarbowej

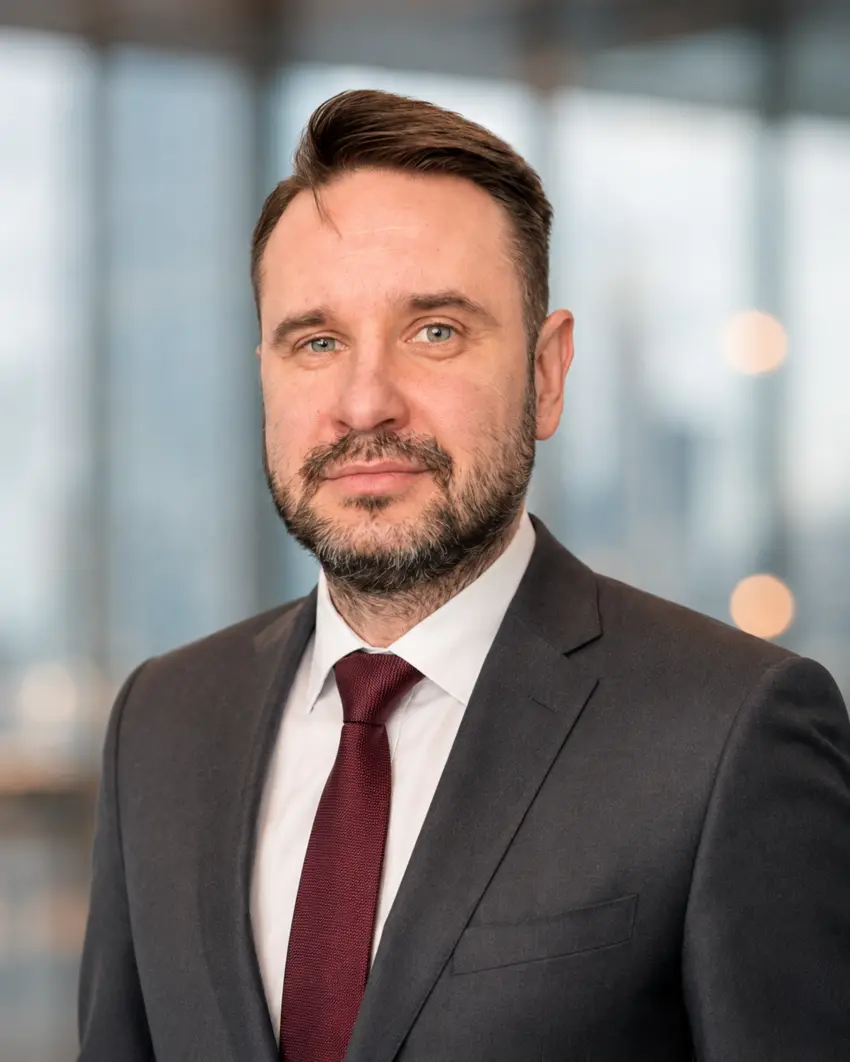
Adam Klęczar

Adam Klęczar

Radca prawny i doradca podatkowy

Doświadczenie w Big Four i renomowanych kancelariach

Poufnie od pierwszego kontaktu. Bez zobowiązania do dalszej współpracy.

Wyślij zgłoszenie

Z praktyki Kancelarii

Konkretne sprawy, konkretne rezultaty

PIT · Nieruchomości i nadpłata

1.692.846 zł

Odzyskane środki i oprocentowanie nadpłaty

+ ponad 500.000 zł przyznanego oprocentowania

Problem
Urząd uznał prywatną sprzedaż nieruchomości za działalność gospodarczą i zakwestionował koszty w spółkach powiązanych.
Rezultat
Odzyskano wpłacone środki, a w odrębnym sporze uzyskano decyzję przyznającą oprocentowanie nadpłaty.
Przeczytaj opis sprawy

VAT · Przedawnienie zobowiązania

1.810.877 zł

Umorzone postępowanie dotyczące VAT

Problem
Organ dochodził zaległości VAT za 2016 rok, powołując się na zawieszenie przedawnienia związane z zabezpieczeniem majątku.
Rezultat
WSA uwzględnił argumentację dotyczącą przedawnienia, uchylił decyzje obu instancji i umorzył postępowanie administracyjne.
Przeczytaj opis sprawy

VAT · Obrót międzynarodowy

280.000 zł

Uchylona decyzja i umorzone postępowanie

Problem
Organ zakwestionował odliczenie VAT od transakcji międzynarodowych, zarzucając spółce udział w karuzeli podatkowej.
Rezultat
Wykazaliśmy wadliwe doręczenie zawiadomienia dotyczącego przedawnienia. DIAS uchylił decyzję w całości i umorzył postępowanie.
Przeczytaj opis sprawy
Więcej sprawZwiń pozostałe sprawy

PIT · Wybór ryczałtu

98.577 zł

Potwierdzony zwrot wyegzekwowanych środków

Problem
Urząd zakwestionował wybór ryczałtu przez CEIDG i wyegzekwował podatek obliczony według stawki liniowej.
Rezultat
Na podstawie przedstawionych dowodów urząd uznał rozliczenie PIT-28 i potwierdził zwrot nadpłaty.
Przeczytaj opis sprawy

VAT · Dostawy do Wielkiej Brytanii

0% VAT

Obroniona stawka przed NSA

Problem
Organ odebrał prawo do stawki 0% VAT, kwestionując weryfikację zagranicznego nabywcy towarów.
Rezultat
NSA oddalił skargę kasacyjną organu. Korzystny dla klienta wynik sporu stał się prawomocny.
Przeczytaj opis sprawy

VAT · Dowody podatnika

WSA i NSA

Obrona prawa do przedstawienia dowodów

Problem
Organ zakwestionował odliczenie VAT od zakupu samochodów i odmówił przeprowadzenia dowodów zgłoszonych przez podatnika.
Rezultat
Po korzystnych wyrokach WSA i NSA oraz ponownym rozpatrzeniu sprawy urząd umorzył postępowanie podatkowe.
Przeczytaj opis sprawy

CZAS DZIAŁA NA KORZYŚĆ ORGANU

Pierwsze dni często decydują o wyniku całej kontroli.

Stres podpowiada szybką odpowiedź. Pośpiech bez strategii zwykle zawęża pole obrony.

01

Składanie wyjaśnień bez strategii

Pierwsza odpowiedź wyznacza kierunek sprawy. Niespójne lub zbyt szerokie wyjaśnienia mogą później stać się argumentem przeciwko firmie.

02

Wydawanie dokumentów bez weryfikacji

Organ powinien otrzymać to, czego może legalnie żądać - we właściwym zakresie, terminie i kontekście. Każdy pakiet dokumentów najpierw porządkujemy.

03

Czekanie do protokołu albo decyzji

Najwięcej możliwości obrony istnieje, zanim urząd utrwali własną wersję zdarzeń. Pełnomocnik powinien wejść do sprawy możliwie wcześnie.

Chcę sprawdzić pismo przed odpowiedzią ->

JEDNA STRATEGIA OBRONY

Jedna strategia. Od pierwszego pisma do prawomocnego zakończenia.

Nie odsyłamy do rozproszonych opisów usług. Poniżej pokazujemy, co przejmujemy w najczęstszych rodzajach spraw.

01

Kontrola podatkowa - US

Przejmujemy kontakt z urzędem, porządkujemy zakres żądanych dokumentów, przygotowujemy wyjaśnienia i pilnujemy terminów od pierwszej czynności kontrolnej.

02

Kontrola celno-skarbowa - UCS

Budujemy strategię obrony w sprawach VAT, CIT i PIT, w tym przy zarzutach dotyczących JPK, należytej staranności, karuzel VAT oraz rozliczeń transgranicznych.

03

Postępowanie i odwołanie

Prowadzimy sprawę po kontroli, przygotowujemy zastrzeżenia, odwołania i skargi do WSA oraz koordynujemy argumentację podatkową i dowodową.

04

Zabezpieczenie, egzekucja i KKS

Łączymy obronę podatkową z ochroną płynności, majątku i członków zarządu w postępowaniach zabezpieczających, egzekucyjnych oraz karnych skarbowych.

STRATEGIA PROWADZONA PRZEZ PARTNERÓW

Doświadczenie z kontroli skarbowej, renomowanych kancelarii prawnych oraz Big Four - w jednym zespole.

Sprawę oceniamy jednocześnie z perspektywy procedury podatkowej, ryzyka prawnego, odpowiedzialności zarządu i ochrony majątku.

Obaj partnerzy przed stworzeniem pionu sporów podatkowych Empirium zdobywali wieloletnie doświadczenie procesowe w renomowanych kancelariach prawnych w Polsce.

Jakub Jaroń - doradca podatkowy, były funkcjonariusz MUCS i były inspektor kontroli skarbowej w warszawskim UKS

DOŚWIADCZENIE PO STRONIE ORGANU

Jakub Jaroń

Doradca podatkowy - były funkcjonariusz MUCS - były inspektor kontroli skarbowej w warszawskim UKS

Zna procedury, metodykę analizy materiału i sposób, w jaki kontrolerzy budują tezę sprawy. Prowadzi strategię obrony w kontrolach i postępowaniach dotyczących VAT, CIT oraz PIT.

Profil zawodowy in
Adam Klęczar - radca prawny, doradca podatkowy, doświadczenie w Big Four i renomowanych kancelariach prawnych

PERSPEKTYWA PRAWNA I TRANSAKCYJNA

Adam Klęczar

Radca prawny - doradca podatkowy - doświadczenie w Big Four

Wnosi wieloletnie doświadczenie zdobyte w Big Four oraz renomowanych kancelariach prawnych. Zabezpiecza transakcje, struktury i odpowiedzialność członków zarządu oraz koordynuje ryzyka prawne, podatkowe i karne skarbowe towarzyszące sporowi.

Profil zawodowy in

FAQ · Pytania przedsiębiorców

Odpowiedzi na pytania o spór podatkowy

Wyjaśniamy terminy, uprawnienia podatnika i zasady zaskarżania rozstrzygnięć. Przy odpowiedziach znajdziesz podstawy prawne oraz odnośniki do artykułów.

Przejdź do wiedzy eksperckiej

Stan prawny i weryfikacja źródeł:

Pierwsze pismo i rozpoczęcie współpracy

Czy możecie dołączyć do sprawy na każdym etapie?

Tak. Możemy dołączyć do sprawy na każdym etapie postępowania administracyjnego lub sądowego: w toku kontroli, postępowania podatkowego, odwołania, a także przed wojewódzkim sądem administracyjnym (WSA) i Naczelnym Sądem Administracyjnym (NSA). Najpierw zapoznajemy się z aktami i ustalamy, jakie działania są jeszcze dostępne. Zakres naszego udziału uzgadniamy z klientem, z poszanowaniem roli ustanowionego pełnomocnika. Dołączenie kancelarii nie wstrzymuje biegu terminów, dlatego istotna jest data doręczenia ostatniego pisma.

Czytaj szerzej
Jak wygląda dołączenie kancelarii do toczącej się sprawy?

Zaczynamy od analizy akt, dotychczasowych pism i bieżących terminów. Następnie uzgadniamy z klientem zakres pomocy oraz potrzebne umocowanie. Jeżeli w sprawie działa już pełnomocnik, nasz udział wymaga ustalenia zasad współpracy i podziału zadań. Pozwala to zachować spójność stanowiska oraz określić odpowiedzialność za poszczególne czynności i korespondencję.

Czytaj szerzej
Co przesłać do pierwszej oceny sprawy?

Prześlij pełne pismo z załącznikami, dowód doręczenia i krótki opis sprawy. Wskaż podatek oraz okres, którego dotyczy spór, a także to, czy reprezentuje Cię pełnomocnik. Jeżeli postępowanie trwa dłużej, przydatne będą wcześniejsze odpowiedzi, protokół lub wynik kontroli i wydane decyzje. Możesz zgłosić się z dokumentami, które już masz. Zakres materiałów potrzebnych do dalszej analizy ustalimy po zapoznaniu się ze zgłoszeniem.

Czytaj szerzej
Czy możecie sami pozyskać akta sprawy i je przeanalizować?

Tak. Na początku współpracy, po uzyskaniu odpowiedniego umocowania, możemy we własnym zakresie pozyskać kopie całości dostępnych akt sprawy i poddać je gruntownej analizie. Badamy zgromadzone dowody, dotychczasowe ustalenia organu oraz przebieg postępowania. Zachęcamy do takiego rozpoczęcia współpracy szczególnie w zaawansowanych sporach, w których zgromadzono obszerny materiał dowodowy. Analiza całych akt pozwala ocenić sprawę w pełnym kontekście, sprawdzić, czy nie pominięto istotnych okoliczności, i zaplanować dalsze działania. Nie musisz samodzielnie kompletować wszystkich dokumentów przed pierwszym kontaktem z kancelarią.

Czytaj szerzej
Czy muszę osobiście rozmawiać z kontrolerem?

Pełnomocnik może prowadzić bieżącą korespondencję i przygotowywać wyjaśnienia. Niektóre czynności wymagają jednak osobistego udziału osoby wezwanej. Zależy to między innymi od tego, czy występuje ona jako strona, świadek czy reprezentant firmy. Dlatego przed odpowiedzią sprawdzamy treść i podstawę prawną wezwania. Ustanowienie pełnomocnika pozwala przejąć znaczną część kontaktu z organem, lecz nie zwalnia automatycznie z obowiązków osobistych.

Czytaj szerzej
Czy pełnomocnictwo UPL-1 dla księgowej wystarcza w kontroli?

Nie. UPL-1 upoważnia do podpisywania deklaracji elektronicznych. Do reprezentowania podatnika w kontroli lub postępowaniu potrzebne jest odpowiednie pełnomocnictwo ogólne albo szczególne. Księgowa może mieć także takie umocowanie, ale nie wynika ono z samego UPL-1. Pełnomocnictwo ogólne podlega zgłoszeniu do Centralnego Rejestru Pełnomocnictw Ogólnych. Sprawdzenie zakresu uprawnień ma znaczenie dla skuteczności podejmowanych czynności i prawidłowego doręczania pism.

Czytaj szerzej

Kontrola podatkowa i celno-skarbowa

Czy urząd musi uprzedzić o kontroli?

Kontrola podatkowa co do zasady wymaga wcześniejszego zawiadomienia. Urząd wszczyna ją po upływie siedmiu dni i przed upływem 30 dni od doręczenia zawiadomienia. Ustawa przewiduje wyjątki od tego obowiązku; dopuszcza też wcześniejsze rozpoczęcie za zgodą lub na wniosek kontrolowanego. Kontrola celno-skarbowa podlega innym zasadom: zasadniczo rozpoczyna się przez doręczenie upoważnienia, bez wcześniejszej zapowiedzi. Sam brak zawiadomienia nie przesądza więc o naruszeniu prawa.

Czytaj szerzej
Czy po rozpoczęciu kontroli UCS można skorygować deklarację?

Tak. W kontroli celno-skarbowej dotyczącej rozliczeń podatkowych ustawa przewiduje 14 dni od doręczenia upoważnienia na deklarację albo korektę w zakresie objętym kontrolą. Drugie 14 dni biegnie od doręczenia wyniku kontroli. Na tym późniejszym etapie można uwzględnić ustalenia w całości lub w części. Częściowa korekta nie kończy jednak sprawy: także po jej uwzględnieniu przez organ następuje przekształcenie kontroli w postępowanie podatkowe.

Czytaj szerzej
Czym różni się protokół kontroli od wyniku kontroli UCS?

Do protokołu kończącego kontrolę podatkową można wnieść zastrzeżenia na podstawie art. 291 Ordynacji podatkowej. Wynik kontroli celno-skarbowej dotyczącej rozliczeń podatkowych podlega ustawie o KAS: przewidziano odrębny termin na deklarację lub korektę, bez trybu takich zastrzeżeń. Wynik nie jest też decyzją, od której wnosi się odwołanie. Ponieważ inne zakresy kontroli UCS mogą kończyć się protokołem, o sposobie reakcji decyduje podstawa prawna doręczonego dokumentu.

Czytaj szerzej
Ile czasu jest na zastrzeżenia do protokołu kontroli podatkowej?

Termin wynosi 14 dni od doręczenia protokołu. Zastrzeżenia powinny wskazywać błędne ustalenia, uzasadniać własne stanowisko oraz zawierać odpowiednie wnioski dowodowe. Kontrolujący ma następnie 14 dni od otrzymania pisma na zawiadomienie o sposobie załatwienia zastrzeżeń. Powinien wyjaśnić, których z nich nie uwzględnił i dlaczego. Jest to odrębna czynność od odwołania, które przysługuje dopiero od decyzji podatkowej.

Czytaj szerzej
Czy mogę zobaczyć akta i dowody zebrane przez urząd?

Tak. Strona ma prawo wglądu w akta oraz sporządzania notatek, odpisów i kopii, także po zakończeniu postępowania. Ograniczenia dotyczą między innymi informacji niejawnych oraz dokumentów wyłączonych ze względu na interes publiczny. Odmowa udostępnienia wymaga postanowienia, na które przysługuje zażalenie. Dostęp do akt pozwala przeczytać pełną treść dowodów powoływanych przez urząd. Sam wniosek o ich udostępnienie nie przedłuża terminów na zastrzeżenia czy odwołanie.

Czytaj szerzej

Odwołanie, WSA i dalsza obrona

Jak zaskarżyć niekorzystną decyzję podatkową?

Od decyzji pierwszej instancji co do zasady przysługuje odwołanie w ciągu 14 dni od doręczenia. Wnosi się je za pośrednictwem organu, który wydał decyzję. W typowych sprawach dotyczących decyzji naczelnika US lub UCS rozpatruje je dyrektor izby administracji skarbowej (DIAS). Pismo powinno określać zarzuty, żądanie oraz dowody na jego poparcie. Argumenty trzeba odnieść do uzasadnienia decyzji i wyjaśnić ich wpływ na rozstrzygnięcie.

Czytaj szerzej
Kiedy można wnieść skargę do WSA?

W typowej sprawie podatkowej skarga do WSA jest kolejnym środkiem obrony po wyczerpaniu drogi odwoławczej w administracji. Termin na zaskarżenie decyzji organu odwoławczego wynosi co do zasady 30 dni od doręczenia. Skargę wnosi się za pośrednictwem organu, którego decyzja jest kwestionowana. Sąd bada legalność rozstrzygnięcia i poprzedzającego je postępowania, dlatego zarzuty powinny wskazywać naruszenia prawa uzasadniające uchylenie decyzji.

Czytaj szerzej
Czy odwołanie lub skarga zatrzymują egzekucję?

Nieostateczna decyzja nakładająca obowiązek podlegający egzekucji administracyjnej co do zasady nie podlega wykonaniu, chyba że nadano jej rygor natychmiastowej wykonalności. Inaczej jest po wydaniu decyzji ostatecznej: samo wniesienie skargi do WSA nie wstrzymuje jej wykonania. Można wystąpić o ochronę tymczasową, wykazując właściwe przesłanki. Wniosek do sądu wymaga uzasadnienia niebezpieczeństwa znacznej szkody lub trudnych do odwrócenia skutków, najlepiej na podstawie aktualnych danych finansowych firmy.

Czytaj szerzej
Co zrobić, jeżeli minął termin na odwołanie?

Najpierw trzeba ustalić, czy decyzję skutecznie doręczono i od kiedy biegł termin. Jeżeli rzeczywiście upłynął, Ordynacja dopuszcza jego przywrócenie, gdy strona uprawdopodobni, że uchybienie nastąpiło bez jej winy. Wniosek składa się w ciągu siedmiu dni od ustania przyczyny uchybienia. Wraz z nim trzeba wnieść odwołanie. Sama trudność organizacyjna może nie wystarczyć. W przypadku terminów sądowych stosuje się odrębne przepisy.

Czytaj szerzej
Czy z dowodami można poczekać do rozprawy w WSA?

Odkładanie dowodów do etapu sądowego może istotnie utrudnić obronę. WSA orzeka zasadniczo na podstawie akt sprawy. Może przeprowadzić uzupełniające dowody z dokumentów, ale nie prowadzi od początku pełnego postępowania dowodowego. Dlatego materiały dotyczące istotnych faktów powinny trafić już do organu podatkowego. Jeżeli sprawa jest obecnie przed sądem, przeanalizujemy akta i ustalimy, jakie argumenty oraz czynności procesowe pozostają dostępne.

Czytaj szerzej

Przedawnienie, majątek i odliczenie VAT

Czy po pięciu latach podatek zawsze się przedawnia?

Nie zawsze. Zasadniczy termin wynosi pięć lat od końca roku, w którym upłynął termin płatności podatku. Trzeba następnie uwzględnić przepisy szczególne oraz zdarzenia zawieszające lub przerywające bieg przedawnienia. Znaczenie mogą mieć środki egzekucyjne, określone zabezpieczenia, postępowanie karne skarbowe i skarga do sądu. Dopiero sprawdzenie ich podstaw, dat i doręczeń pozwala ustalić, czy zobowiązanie rzeczywiście się przedawniło.

Czytaj szerzej
Czy wszczęcie sprawy karnej skarbowej zawsze zatrzymuje przedawnienie?

Wszczęcie postępowania musi spełniać warunki ustawowe, między innymi pozostawać w związku z niewykonaniem danego zobowiązania. Konieczne jest też prawidłowe zawiadomienie podatnika. Uchwała NSA I FPS 1/21 potwierdza, że sąd może ocenić, czy procedury karnej skarbowej nie użyto instrumentalnie dla powstrzymania przedawnienia. Bliskość końca terminu sama nie przesądza jednak o nadużyciu. Znaczenie mają przyczyny wszczęcia oraz rzeczywiste działania organów.

Czytaj szerzej
Czy urząd może zabezpieczyć majątek przed końcem sporu?

Tak. W ustawowych warunkach zabezpieczenie może nastąpić jeszcze przed wydaniem decyzji określającej podatek. Organ musi wykazać uzasadnioną obawę niewykonania zobowiązania. Ocena obejmuje podstawy zabezpieczenia, jego zakres i uzasadnienie. Odrębną kwestią jest majątek członka zarządu: odpowiedzialność osoby trzeciej za zaległości spółki ma własne przesłanki. Po otrzymaniu dokumentów ustalamy, jaki środek zastosowano i w jakim trybie można go zakwestionować.

Czytaj szerzej
Czy nieprawidłowości u dostawcy oznaczają utratę odliczenia VAT?

Nie automatycznie. W wyroku Mahagében i Dávid TSUE wskazał, że przy spełnieniu warunków odliczenia organ musi wykazać na podstawie obiektywnych okoliczności, iż nabywca wiedział lub powinien był wiedzieć o związku transakcji z oszustwem. Nieprawidłowości dostawcy same nie wystarczają. Zarazem podejrzane warunki współpracy mogą wymagać dodatkowej weryfikacji. Obrona powinna więc wyjaśniać przebieg transakcji oraz informacje, które były dostępne przedsiębiorcy w czasie jej zawierania.

Czytaj szerzej
Czy sama faktura wystarczy do obrony transakcji?

To zależy od przedmiotu sporu. Jeżeli urząd kwestionuje wykonanie dostawy lub usługi, istotne mogą być także umowy, zamówienia, korespondencja, transport, rezultaty prac i zeznania osób uczestniczących w transakcji. Dokumenty powinny odpowiadać na konkretny zarzut. Brak jednego rodzaju potwierdzenia, na przykład protokołu odbioru, nie przesądza o niewykonaniu usługi. Trzeba jednak wykazać jej rzeczywisty przebieg innymi dostępnymi dowodami.

Czytaj szerzej

Możemy dołączyć do Twojej sprawy

Prześlij ostatnie pismo z urzędu lub sądu albo opisz przebieg postępowania. Na tej podstawie ustalimy, jak możemy Ci pomóc.

Zgłoś swoją sprawę

Odpowiedzi wyjaśniają ogólne zasady. Ocena konkretnej sprawy wymaga uwzględnienia akt, doręczeń oraz przepisów właściwych dla danego rozliczenia i postępowania.

NIE CZEKAJ NA KOLEJNE PISMO

Nie pozwól, by urząd narzucił własną, profiskalną narrację.

Przekaż podstawowe dane i - jeśli chcesz - skan dokumentu w poufnym formularzu na początku strony. Wstępnie ocenimy termin, rodzaj postępowania i najbezpieczniejszy kolejny krok.

Przejdź do poufnego zgłoszenia ->
KONTAKT E-MAILNapisz do Kancelarii

Praktyka Sporów Podatkowych jest częścią Kancelarii Empirium - butikowej firmy doradztwa prawnego i podatkowego dla biznesu i firm rodzinnych.

Przejdź do zgłoszenia ->